

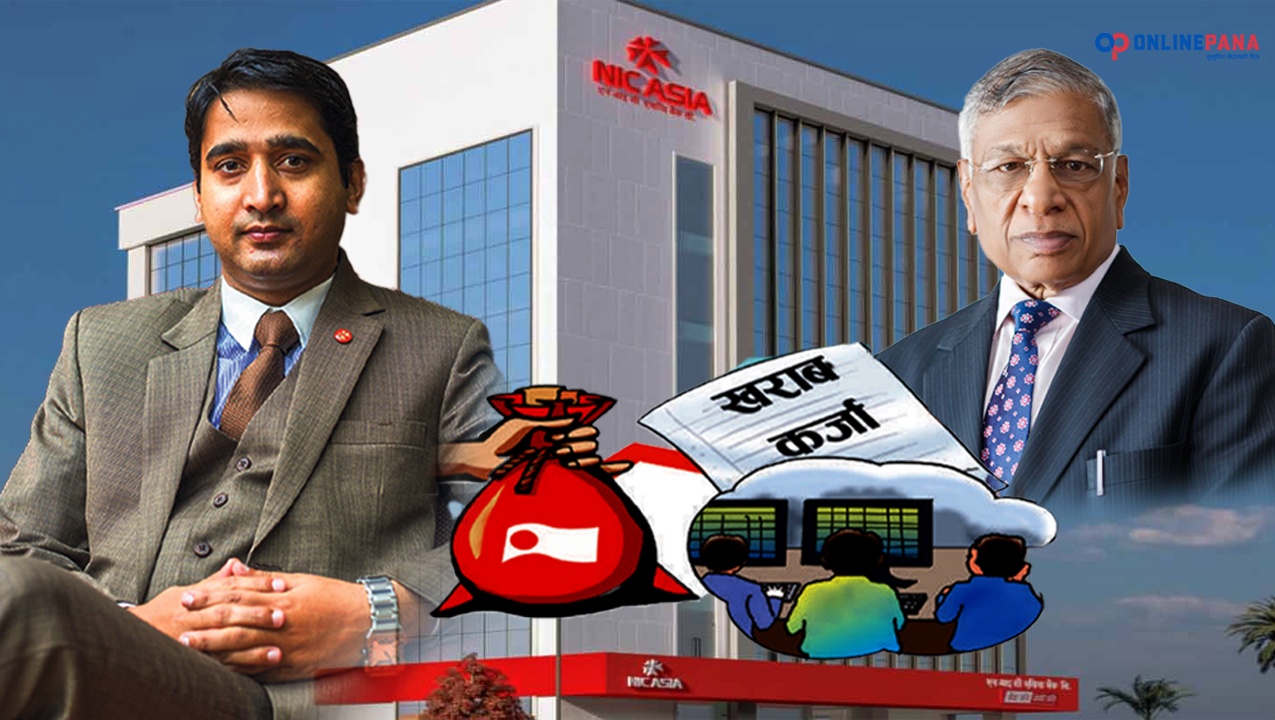
काठमाडौं । एनआईसी एशिया बैंक खराब कर्जाको दलदलमा फसेको छ। बैंकको खराब कर्जासँगै इम्पेरिमेन्ट चार्ज बढेपछि बैंकको नाफा ऋणात्मक हुन पुगेको छ ।
चालु आर्थिक बर्षको १० महिनाको वित्तीय विवरण अनुसार बैंकले जम्मा ४७ करोड ८७ लाख रुपैयाँ मात्र नाफा कमाएको छ। यो गत आर्थिक वर्षको सोहि अवधिको तुलनामा ७७.८७ प्रतिशतले कमी हो। चालु आवको ९ महिनासम्ममा बैंकको नाफा ९१.८१ प्रतिशतले घटेर १५ करोड ६७ लाख ७५ हजार रुपैयाँमा सिमित भएको छ। बैंकको वितरण योग्य नाफा ३ अर्ब ५६ करोड ९२ लाख रुपैयाँ ऋणात्मक छ। बैंकका अघिकांश वित्तीय सूचक नकारात्मक छन्। बैंकले हरेक त्रैमासमा सार्वजनिक गर्ने वित्तीय विवरणमा खराब कर्जा अनुपात ४ प्रतिशतको हाराहारीमा हुने गर्दछ। चालु आर्थिक बर्षको चैत मसान्तमा पनि ४.९२ देखाएको छ, तर बैंक स्रोतका अनुसार खराव कर्जा २० प्रतिशतभन्दा माथि पुगेको छ। जुन बैंकिङ प्रणालीमा अत्यन्तै संवेदनशील मानिन्छ।
बैंकले सार्वजनिक गरेको वित्तीय विवरण अनुसार बैंक संकटमा देखिन्छ। चालु आर्थिक वर्ष २०८१/८२ को तेस्रो त्रैमाससम्म आइपुग्दा बैंकको लोन लस प्रोभिजन झन्डै १ अर्ब रुपैयाँले बढेको छ। यस अवधिमा बैंकले ३ अर्ब ५ करोड २ लाख ६८ हजार १ सय ७१ रुपैयाँ बराबरको लोन लस प्रोभिजन गरेको देखिन्छ। जुन अघिल्लो वर्षको सोही अवधिको तुलनामा झन्डै १ अर्बले बढी हो। गत वर्ष बैंकले २ अर्ब १४ करोड ८५ लाख ३० हजार ८ सय ४२ रुपैयाँ प्रोभिजन गरेको थियो । बैंक स्रोतका अनुसार राष्ट्र बैंकलाई समेत प्रभावमा पारेर बैंकले खराव कर्जा लुकाएको छ । अन्यथा बैंकको यो रकम अझै बढ्ने छ।

बैंकले खराब कर्जा उठाएमा प्रोभिजन गरिएको उक्त रकम ‘राईट ब्याक’ हुन्छ। तर, कर्जा प्रवाह नै रोकेर रिकोभारीमा मात्र लागिपरेको भनेको बैंकको इम्पेरिमेन्ट चार्ज भने हरेक त्रैमासमा आत्याधिक मात्रामा बढ्नुलाई स्वाभाविक रुपमा लिन सकिने अवस्था छैन। यसको मुख्य कारण कर्जाको अधिक परिमाण र कमिसनको चक्करमा ओभर भ्यालुएसन गरी कमसल धितोमाथि समेत प्रवाह गरिएका ऋण हुन्।
कर्जा अशुलीका लागि बैंकले हरेक दिन दर्जनौँ धितो बिक्रीमा राख्ने गरेको भए पनि धितो मुल्यांकनभन्दा कर्जाको साँवा रकम नै बढी हुने हुँदा उक्त लिलाम बिक्री हुन छोडेका छन् । यसबाट कर्जा अशुल हुने र लोन लस प्रोभिजन ब्याक हुने सम्भावना ज्यादै न्यून छ। जसको प्रत्यक्ष असर नाफामा परेपछि बैंकका शेयरधनीले विगत ४ बर्षदेखि लाभांश पाएका छैनन्। बैंकको वितरणयोग्य नाफा नै साढे ३ अर्बबढीले ऋणात्मक हुँदा यसपटक पनि लगानीकर्ताको हात रित्तै हुनेछ।
प्रवाह भएका कर्जा उठ्ने सम्भावना नहुँदा बैंकको लोन लस प्रोभिजन बढेको बढ्यै छ। जसका कारण बैंक धरासायी बन्दै गएको छ। बैंकसँग ७६.८ अर्ब बराबरको गैर–बैंकिङ सम्पत्ती रहेको छ। जसको असर पूँजी पर्याप्ततामा परेको छ। नेपाल राष्ट्र बैंकले गैर–बैंकिङ सम्पत्ती दुई वर्षभित्र बेच्न निर्देशन गरेको भए पनि लिलाम बिक्री नहुँदा बैंक वित्तीय जोखिममा छ।
वित्तीय विश्लेषकहरूका अनुसार प्रोभिजनमा देखिएको तीव्र वृद्धि बैंकको आन्तरिक कमजोरीको प्रतिबिम्ब हो। एनआईसी एशिया बैंकले विगतका केही वर्षहरुमा अत्यधिकआक्रामक शैलीमा शाखा विस्तार तथा खुद्रा कर्जा वितरणलाई प्राथमिकता दिएको थियो। जुन रणनीतिका कारण बैंकलाई कर्जा उठाउन सकस भएको छ।
लामो समय एनआईसी एशिया बैंककै कानुनी सल्लाहकार रहेका एक अधिवक्ताका अनुसार बैंकले ठूलो संख्यामा साना तथा खुद्रा कर्जा प्रवाह गरेको छ। साना कर्जामा निगरानी र असुली प्रक्रिया जटिल हुने हुँदा त्यस्ता कर्जा झनै जोखिमपूर्ण हुने उनी बताउँछन्। यसबाहेक, बैंकको आन्तरिक कर्जा प्रक्रिया तथा जोखिम मूल्यांकन प्रणाली कमजोर भएको र कर्जा स्वीकृतिदेखि असुलीसम्म पारदर्शिताको अभाव हुँदा बैंक समस्यामा परेको उनको भनाई छ।
उनी भन्छन्,’ लोन लस प्रोभिजनमा भएको अस्वाभाविक वृद्धिले एनआईसी एशिया बैंकको वित्तीय अवस्था निकै जटिल बनिरहेको देखाउँछ। यस्ता प्रोभिजनलाई खर्चको रूपमा देखाईने भएकाले एक त बैंकको सञ्चालन नाफा प्रत्यक्ष रूपमा घट्छ। यसले बैंकको शेयर मूल्यमा समेत प्रभाव पार्छ। दोस्रो, प्रोभिजन वृद्धिका कारण वितरण योग्य मुनाफा घट्छ, जसले लाभांश दिने क्षमता प्रभावित हुन्छ। लगानीकर्ताले प्रतिफल नपाउँदा उनीहरूको विश्वासमा गिरावट आउँछ।’
त्यस्तै, यसले पूँजी पर्याप्तता अनुपात, रिटर्न अन एसेट, र नन-पर्फर्मिङ लोन अनुपात जस्ता बैंकका प्रमुख वित्तीय सूचकहरूमा नकारात्मक असर पारेको देखिन्छ।
खराब कर्जाको दलदलमा एनआईसी एशिया बैंक: ‘लोन लस प्रोभिजन’ रकम तीन अर्ब नाघ्यो










प्रतिक्रिया