
काठमाडौं । दुई खर्ब रुपैयाँभन्दा बढी रकम बीमितबाट संकलन गरेर व्यवसाय सञ्चालन गरिरहेको नेपाल लाइफ इन्स्योरेन्स कम्पनीले शेयरधनीलाई लगातार २१.०५ प्रतिशत लाभांश दिइरहँदा बीमितले पाउने बोनसदर भने घट्दै गएको तथ्यले कम्पनीको लाभ वितरण प्रणालीमाथि गम्भीर प्रश्न उठाएको छ।
कम्पनीको पछिल्लो तीन आर्थिक वर्षको लाभांश र बोनसदर तुलना गर्दा शेयरधनीप्रति उदार देखिएको नेपाल लाइफ बीमितको प्रतिफलका सवालमा भने त्यति उदार देखिँदैन। कम्पनीमा शेयरधनीको लगानी करिब नौ अर्ब रुपैयाँ छ भने बीमितको रकम दुई खर्ब रुपैयाँभन्दा बढी छ। तर प्रतिफल वितरणको अभ्यास हेर्दा ठूलो रकम लगानी गर्ने बीमितको हितभन्दा शेयरधनीको लाभांश प्राथमिकतामा परेको हो कि भन्ने प्रश्न उठेको छ।
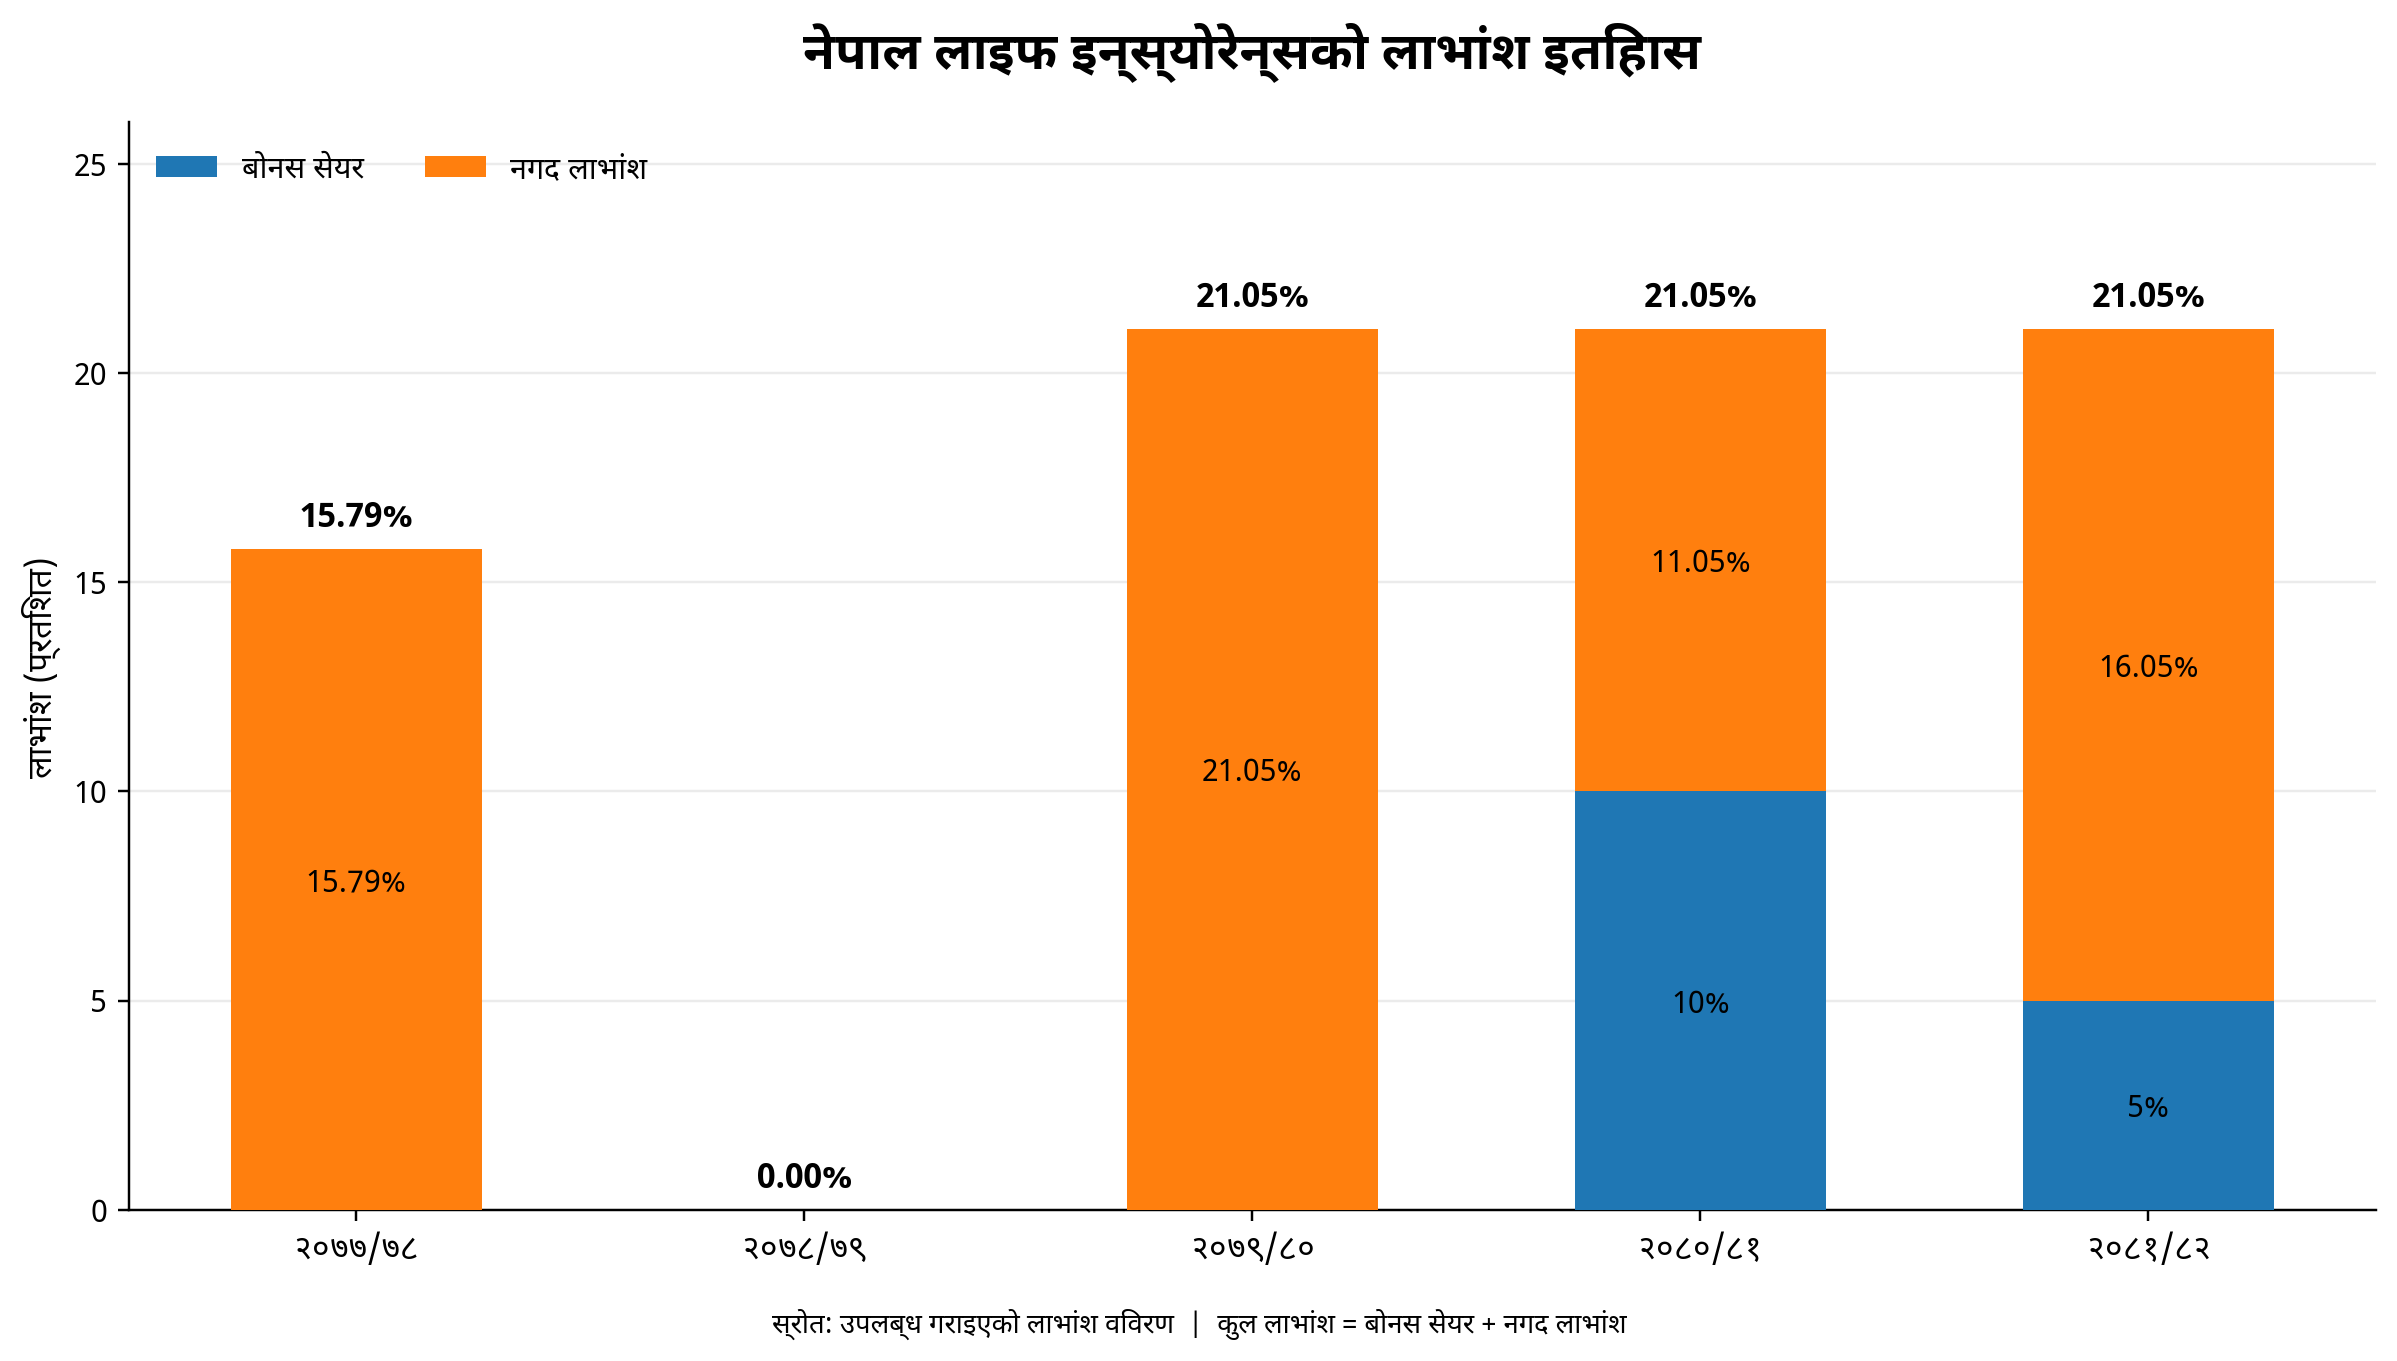
नेपाल लाइफले आर्थिक वर्ष २०७७/७८ मा शेयरधनीलाई १५.७९ प्रतिशत लाभांश दिएको थियो। आर्थिक वर्ष २०७८/७९ मा भने लाभांश वितरण गरेन। तर, त्यही वर्ष बीमितले पाउने बोनसदर तुलनात्मक रूपमा आकर्षक थियो। अग्रिम भुक्तानीतर्फ प्रतिहजार ५६ रुपैयाँ तथा सावधिक बीमालेखमा बीमा अवधि हेरेर प्रतिवर्ष प्रतिहजार ६० रुपैयाँभन्दा बढी बोनसदर कायम गरिएको थियो।

त्यसपछिको आर्थिक वर्ष २०७९/८० मा कम्पनीले शेयरधनीलाई २१.०५ प्रतिशत लाभांश वितरण गर्यो। तर, बीमितको बोनसदर भने घट्यो। उक्त वर्ष अग्रिम भुक्तानीतर्फ प्रतिहजार ५० रुपैयाँ र सावधिक बीमालेखमा प्रतिवर्ष प्रतिहजार ५६ रुपैयाँदेखि अधिकतम ८५ रुपैयाँसम्म बोनसदर निर्धारण गरिएको थियो।
आर्थिक वर्ष २०८०/८१ मा पनि शेयरधनीलाई २१.०५ प्रतिशत लाभांश वितरण गर्ने नीति कायम राखियो। बीमितको बोनसदरमा भने केही वृद्धि गरियो। त्यसबेला फ्युचर बोनस प्रोभिजनमा गरिएको परिवर्तनका कारण बोनसदर प्रभावित भएको हुन सक्ने चर्चा पनि चलेको थियो। तर, यस विषयमा भएको भनिएको चलखेल वा प्रक्रियागत परिवर्तनबारे सार्वजनिक रूपमा स्पष्ट छानबिन र निष्कर्ष आएको छैन। बीमा अभिकर्ताहरूको आन्दोलनपछि कम्पनीले बोनसदरमा केही वृद्धि गर्नुपरेको दाबीसमेत गरिएको छ।
अहिले प्रश्न केवल लाभांश कति बाँडियो भन्ने होइन, बीमितको रकमबाट सिर्जित आम्दानीको न्यायोचित वितरण कसरी भइरहेको छ भन्ने हो। पछिल्ला तीन वर्षदेखि शेयरधनीलाई समान २१.०५ प्रतिशत लाभांश वितरण भइरहेको छ। अर्कोतर्फ, बीमितको बोनसदर भने अपेक्षित रूपमा बढ्न सकेको छैन। आर्थिक वर्ष २०८१/८२ का लागि निर्धारित बोनसदरको तुलनामा चालु वर्ष अझै घट्न सक्ने अनुमानसमेत बीमा बजारमा हुन थालेको छ। यद्यपि, चालु वर्षको एक्चुरी मूल्यांकन प्रक्रिया पूरा नभइसकेकाले बोनसदरबारे अहिले नै निष्कर्ष निकाल्न सकिने अवस्था छैन।
यहाँ अर्को गम्भीर प्रश्न पनि छ। जीवन बीमा कम्पनीले शेयरधनीलाई वितरण गर्ने लाभांश र बीमितलाई प्रदान गर्ने बोनसदर दुवै बीमाङ्कीय मूल्यांकन, वित्तीय अवस्था र नियामकीय व्यवस्थासँग सम्बन्धित विषय हुन्। त्यसैले एउटै कम्पनीले लगातार समान दरमा लाभांश वितरण गर्न कसरी सम्भव भयो र त्यसको आधार के हो भन्ने विषयमा पारदर्शिता आवश्यक छ।
नेपाल लाइफमा शेयरधनीको करिब नौ अर्ब रुपैयाँ लगानी छ भने बीमितको रकम दुई खर्ब रुपैयाँभन्दा बढी छ। कम्पनीले बीमितको रकम परिचालन गरेर आम्दानी गर्छ। तर बीमितलाई न्यूनतम ५.६ प्रतिशतदेखि अधिकतम आठ प्रतिशतसम्मको प्रतिफलको अभ्यास देखिँदा शेयरधनीलाई भने २१.०५ प्रतिशत लाभांश वितरण भइरहेको छ। यस्तो अवस्थामा ठूलो रकम जोखिममा राख्ने बीमितको हित र शेयरधनीको प्रतिफलबीचको सन्तुलनबारे प्रश्न उठ्नु स्वाभाविक हो।
बीमितले बुझाउने प्रिमियम कम्पनीको स्वतन्त्र आम्दानी होइन। त्यसमा बीमितको दीर्घकालीन बचत, जोखिम सुरक्षण र भविष्यको दाबी भुक्तानीको दायित्व जोडिएको हुन्छ। त्यसैले बीमितको रकम परिचालनबाट प्राप्त आम्दानी वितरण गर्दा कम्पनीले आफ्नो दायित्व र बीमितको हितलाई केन्द्रमा राख्नुपर्छ।
अर्कोतर्फ, शेयरधनीलाई लाभांश वितरण गर्नु कम्पनीको वैधानिक अधिकार भए पनि त्यसको आधार, स्रोत र बीमितको बोनसदरमा परेको प्रभावबारे प्रश्न उठाउन नपाइने होइन। बीमितको रकमबाट सिर्जित आम्दानीको वितरणमा पारदर्शिता नहुने हो भने जीवन बीमाप्रतिको विश्वास नै कमजोर हुन सक्छ।
नेपाल लाइफको हकमा फ्युचर बोनस प्रोभिजन कसरी निर्धारण भयो ? एक्चुरी मूल्यांकनमा कुन आधार अपनाइयो ? बीमितलाई दिइने बोनसदर र शेयरधनीलाई वितरण गरिने लाभांशबीचको सम्बन्ध के हो ? लगातार तीन वर्ष २१.०५ प्रतिशत लाभांश वितरण गर्ने आधार के हो ? यी प्रश्नको जवाफ कम्पनीले दिनुपर्छ।
नियामक नेपाल बीमा प्राधिकरणले पनि यस विषयलाई सामान्य व्यावसायिक निर्णयका रूपमा मात्र हेरेर उम्किन मिल्दैन। बीमितको रकमको परिचालन, लगानीबाट प्राप्त प्रतिफल, फ्युचर बोनस प्रोभिजन, बीमाङ्कीय मूल्यांकन र लाभांश वितरणको आधारबारे आवश्यक अध्ययन तथा परीक्षण गर्नुपर्छ।
आखिर बीमा कम्पनीको वास्तविक आधार बीमितको विश्वास हो। दुई खर्बभन्दा बढी रकम परिचालन गर्ने कम्पनीले नौ अर्ब रुपैयाँ लगानी गर्ने शेयरधनीको प्रतिफललाई मात्र प्राथमिकतामा राखेको हो कि भन्ने प्रश्न उठिसक्दा नियामक मौन बस्नु हुँदैन। बीमितको हितमाथि सम्झौता भएको छ वा छैन भन्ने तथ्य सार्वजनिक हुनुपर्छ। नत्र बीमा कम्पनीमा बीमितको पैसा सुरक्षित छ भन्ने विश्वासको आधार के ?










प्रतिक्रिया